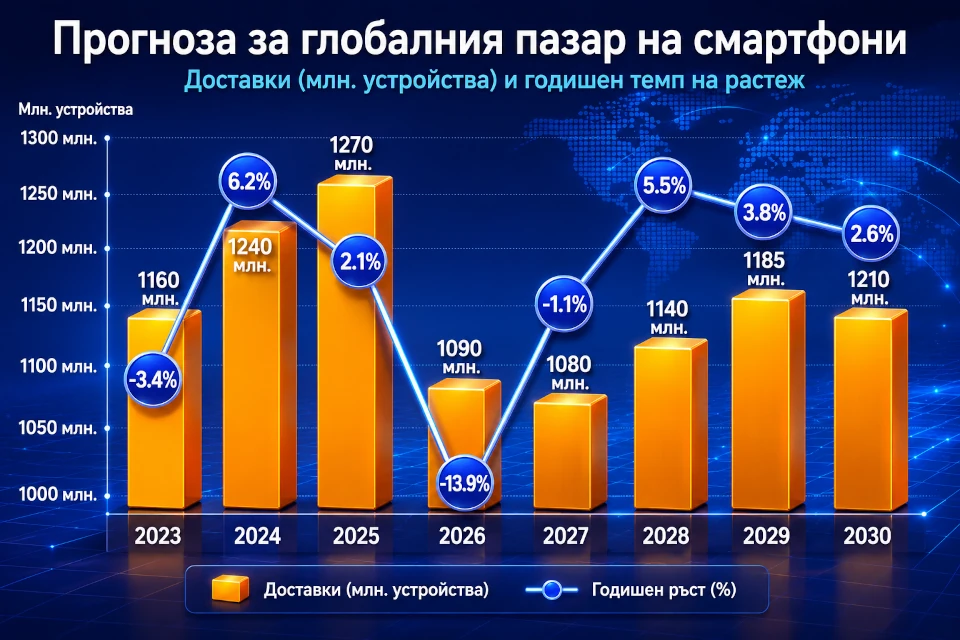
Доставките на смартфони в световен мащаб ще намалеят с 13,9% през 2026 г. до 1,09 милиарда устройства, според нова прогноза на анализаторите от IDC. Това би означавало най-големия годишен спад в историята на пазара.
Последната прогноза представлява допълнително понижение спрямо по-ранната оценка на IDC за спад от 12,9%. Изследователската компания сега очаква спадът да продължи и през 2027 г. с още 1,1%, преди възстановяване от 5,5% през 2028 г., когато условията за доставка на памет се подобрят.
Пазар под натиск
Ревизираната прогноза говори за пазар, който е под натиск на две сили едновременно. Недостигът на памет, който започна да мъчи сектора през 2025 г., остава основният фактор, докато войната между САЩ и Иран добавя своята тежест към разходите на производителите чрез по-високи цени на петрола и транспорта.
Двата фактора принуждават производителите на смартфони да доставят по-малко устройства и да се фокусират върху по-скъпи модели. Средната продажна цена се очаква да достигне рекордните 550 щатски долара през 2026 г., което е със 100 долара повече от предходната година.
Тази промяна удря най-силно долния сегмент на пазара. Очаква се сегментът под 200 щатски долара да се свие най-рязко, отразявайки по-слабата покупателна способност на потребителите и по-ниските маржове на търговците.
Пазарите в развитие са изложени на най-голям риск от спад. IDC прогнозира, че доставките в Близкия изток и Африка ще намалеят с 23%, докато Централна и Източна Европа ще отбележат спад от 19%, а Азиатско-тихоокеанския регион (без Япония и Китай) – спад от 14%.
За разлика от това Северна Америка се очаква да бъде по-устойчива, със спад от 6,3%. Регионът е по-силно ориентиран към премиум смартфони, като 60% от доставките през първото тримесечие на 2026 г. са били на цена над 800 щатски долара.
Китай също се очаква да отчете двуцифрен спад: 13%. По-евтините марки Android в страната се борят да останат конкурентни, тъй като натискът върху разходите ги притиска силно.
Разпределение по платформи
При операционните системи Android ще отчете годишен спад от 20% през 2026 г. IDC заяви, че тази цифра прикрива нарастващото разделение между по-големите доставчици с достъп до компоненти и по-малките марки, изложени на ниския ценови клас.
Очаква се Samsung да увеличи пазарния си дял въпреки общия спад при Android. IDC посочи, че компанията се е възползвала от осигурени доставки на памет, по-силна премиум продуктова линия и навлизане в средния ценови клас, което по-малките конкуренти не могат да постигнат.
Позицията на Apple изглежда по-силна от очакваното. IDC подобри прогнозата си за iOS за 2026 г. от спад от 8,1% на 5,2%, подпомогнато от ранно осигуряване на памет и търсене на серията iPhone 17 на развитите пазари и в Китай.
„2026 г. ще бъде определяща година за Apple“, каза Франсиско Херонима, вицепрезидент „Глобални клиентски устройства“ в IDC. „В година, когато цялостният пазар на смартфони ще отчете най-големия си спад в историята, iOS ще постигне най-високия си годишен дял някога – 22%”.
„Apple направи три неща, които малко от конкурентите ѝ успяха: тя осигури доставки на памет рано, изгради портфолио, достатъчно силно, за да предизвика забележителен обрат в Китай, и позиционира iPhone 17 така, че да улови търсенето точно когато потребителите на развитите пазари удължават цикъла на подмяна и преминават към по-висок клас. Промяната в пазарния дял, която следва от тази криза, ще бъде в полза на Apple повече от всеки друг доставчик“, допълни анализаторът.
IDC очаква HarmonyOS да се представи по-добре от по-широкия пазар. Прогнозира се доставките на устройства с операционната система на Huawei да достигнат 62 милиона единици през 2026 г., значително над предишната оценка от 42 милиона.
Huawei разшири HarmonyOS към по-евтините модели, като същевременно задържа или намалява цените на новите устройства и запазва поддръжката за по-старите, посочи IDC. Този подход й осигурява популярност, тъй като покачващите се цени на Android създават пространство за алтернативи.
Дългосрочни промени
Прогнозата предполага, че индустрията навлиза в период на структурно по-високи разходи, а не в етап на краткотраен натиск. Дори след стабилизиране на доставките на памет телефоните от нисък клас може да не се върнат към предишните си ценови нива в рамките на прогнозния период, според IDC.
„Задълбочаващата се криза с недостига на памет остава доминиращата сила зад рекордния 14% спад тази година, но вече не е единствената“, каза Набила Попал, старши изследователски директор в IDC’s Worldwide Quarterly Mobile Phone Tracker. „Войната между САЩ и Иран добави нов слой на ценови натиск за производителите на смартфони, движен от покачващите се цени на петрола и транспортните разходи”.
„В комбинация, тези фактори принуждават търговците да намалят доставките, да повишат цените и да се концентрират върху по-високите ценови категории – повишавайки средната продажна цена на смартфон до рекордните 550 долара, което е със 100 долара повече от миналата година”, допълни Попал.
„2026 г. ще бъде определяща година за индустрията, тъй като новата реалност на структурно по-високи разходи се утвърждава. За потребителите това означава край на ерата на ултраевтините смартфони. За търговците това означава, че само тези, които могат да адаптират стратегиите си към тази нова ценова среда и да поддържат търсенето при по-високи цени, ще оцелеят“, заключи Попал.
Добри новини за един сектор
Категорията под 100 щатски долара, която представляваше над 170 милиона устройства през 2025 г., става икономически неизгодна, тъй като цените на паметта се установяват на по-високи нива, посочи IDC. Това оставя пазара все по-концентриран сред големи доставчици с по-силна покупателна способност и по-добър контрол върху цените.
Една област от смартфон-пазара обаче обаче ще се разширява въпреки общия спад. Сгъваемите смартфони ще бележат ръст от 20% на годишна база през 2026 г., което ги прави една от малкото части на пазара, които все още растат както по брой продажби, така и по цена.
Сгъваемите устройства все още представляват малка част от общите обеми на смартфоните, но новите анонси на пазара от съществуващи производители и очакваното навлизане на Apple в категорията през втората половина на годината помагат за поддържането на растежа, посочи IDC.
Сегментът на сгъваемите смартфони е един от малкото, където търговците все още могат да защитават премиум цените, като същевременно увеличават доставките.


